Domain awwo.de kaufen?
Wir ziehen mit dem Projekt
awwo.de um.
Sind Sie am Kauf der Domain
awwo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain awwo.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **


Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
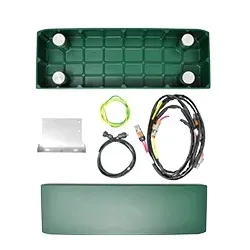
Tigo 'EI Batterie - Accessoires f '(0% MwSt §12 III UstG)Benötigt ab einer Batteriemenge > 2 Beinhaltet einen zweiten Installationssockel sowie einen zweiten Kabelsatz (Kabellänge 1200mm) Wandhalterung, Abdeckplatte und Schrauben ebenfalls enthalten197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Türorganizer mit 40 Taschen aus Vliesstoff – hängende Aufbewahrung für Kosmetik, Kleidung, Pflegeartikel, Schuhe und mehr Weiß40-Taschen-Türorganizer aus reißfestem Vliesstoff für Kosmetik, Medikamente, Kleidung, Pflegeartikel, Schuhe und Stiefel. Maschinenwaschbar, für mehrere Räume geeignet und platzsparend hinter Türen. Fester Vliesstoff: Der Türorganizer aus festem Vliesstoff bietet eine zuverlässige Aufbewahrungslösung für den täglichen Gebrauch und ist auf eine gute Reißfestigkeit ausgelegt. Das pflegeleichte, maschinenwaschbare Material eignet sich für Schlafzimmer, Badezimmer, Kinderzimmer und Küchen, in denen häufig verwendete Gegenstände ordentlich und griffbereit aufbewahrt werden sollen. 40 separate Taschen: Mit 40 unabhängigen Taschen schafft der hängende Türorganizer übersichtlichen Stauraum für Kosmetik, Medikamente, Kleidung, Toilettenartikel, Schuhe, Stiefel und verschiedene Kleinteile. Die getrennte Aufteilung erleichtert das Sortieren und sorgt dafür, dass persönliche Gegenstände und Haushaltsartikel schneller gefunden und entnommen werden können. Platzsparende Türmontage: Die hängende Aufbewahrungstasche wird hinter Türen angebracht und nutzt vorhandenen vertikalen Raum, ohne zusätzliche Bodenfläche zu beanspruchen. Dadurch eignet sie sich für mehrere Wohnbereiche und hilft, persönliche Dinge, Zubehör und Haushaltsbedarf übersichtlich zu ordnen, auch wenn nur wenig Platz zur Verfügung steht. Spezifikationen: Farbe: Mehrere Farboptionen Größe: Länge 194cm, Breite 67cm, Höhe 5cm Material: Vliesstoff Stauraum: 40 unabhängige Aufbewahrungstaschen Geeignet für: Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel, Schuhe und Stiefel Montage: Wird hinter Türen aufgehängt Das Paket beinhaltet: Türorganizer zum Aufhängen x122,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
-
Ruppe, Hans-Georg: UmsatzsteuergesetzUmsatzsteuergesetz , Das bewährte Standardwerk von Ruppe/Achatz kommentiert das Umsatzsteuergesetz systematisch und vollständig. Es dient als Grundlage für sämtliche Fragen zur Materie und als verlässliches Nachschlagewerk. Was bringt die Neuauflage? ¿ Vollständige Überarbeitung mit Stand 1.1.2024 ¿ Berücksichtigung der seit 2017 ergangenen 20 Novellen zum UStG, zuletzt BGBl I 201/2023 ¿ Einarbeitung der Entwicklung auf europäischer Ebene, ua 227 neue Urteile des EuGH ¿ Neue Rechtsprechung des VwGH, VfGH und BFG ¿ Aktuelle Praxis der Finanzverwaltung (Wartungserlässe inkl 2023) ¿ Schwerpunkte der Neubearbeitung: Nutzung elektronischer Schnittstellen und Plattformen; Einfuhrversandhandel; Steuerbefreiung für Bildungsdienstleistungen; ermäßigte Steuersätze für elektronische Publikationen und Reparaturdienstleistungen; Nullsteuersatz für Photovoltaikanlagen; Rechnungsberichtigung; Aufzeichnungspflichten für Zahlungsdienstleister; Reiseleistungen; Nicht-EU-OSS, IOSS und EU-OSS; Neuerungen auf Grund der "Quick Fixes", insbesondere zum Reihengeschäft, zu den ig Lieferungen und zur Konsignationslagerregelung; ig Versandhandel; Dreiecksgeschäfte "Ein würdiger Großkommentar!" Gesellschaftsrechtszeitung , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 202409, Produktform: Leinen, Autoren: Ruppe, Hans-Georg~Achatz, Markus, Edition: REV, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2153, Keyword: Achatz; EuGH; Ruppe; Steuerrecht; UFS; UStG; Umsatzsteuer; Umsatzsteuergesetz; VfGH; VwGH; Österreich, Fachschema: International (Recht)~Internationales Recht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Österreich / Recht, Fachkategorie: Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Umsatzsteuer und Zölle, Seitenanzahl: XX, Seitenanzahl: 2153, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: facultas.wuv Universitäts, Verlag: facultas.wuv Universitäts, Verlag: Facultas Verlags- u. Buchhandels AG, Produktverfügbarkeit: 02, Länge: 230, Breite: 153, Höhe: 72, Gewicht: 2075, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,367,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japan 2024Japan 2024 , Die 47ste Ausgabe des Japan Jahrbuchs versammelt insgesamt drei Übersichtsbeiträge und neun Forschungsartikel - die ein Double-Blind-Begutachtungsverfahren erfolgreich durchlaufen haben - in den Sektionen Innen- und Außenpolitik, Wirtschaft und Gesellschaft Japans. Die Analysen geben Einblicke in Japans aktuelle Entwicklungen in einer Zeit zunehmender geopolitischer Spannungen, in der Japan sich in einem sich wandelnden globalen Umfeld neu positionieren muss. , Erste-Hilfe-Ausrüstung > Sicherheit , Erscheinungsjahr: 20241219, Titel der Reihe: Japan. Politik, Wirtschaft und Gesellschaft#47#, Redaktion: Chiavacci, David~Wieczorek, Iris, Seitenzahl/Blattzahl: 336, Keyword: Außen- und Sicherheitspolitik; Demographie; Handelspolitik; Japanische Innenpolitik, Fachschema: International (Wirtschaft)~Japan / Geschichte, Politik, Gesellschaft, Recht~Japan / Wirtschaft, Verkehr~Soziologie / Arbeit, Wirtschaft, Technik~System (politisch, gesellschaftlich, wirtschaftlich)~Wirtschaft / Fremde Länder, Internationales, Fachkategorie: Politik und Staat~Internationale Wirtschaft~Wirtschaftssysteme und -strukturen~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Sozialwissenschaften allgemein, UNSPSC: 49029000, Warenverzeichnis für die Außenhandelsstatistik: 49029000, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 409, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Türorganizer mit 40 Taschen aus Vliesstoff – hängende Aufbewahrung für Kosmetik, Kleidung, Pflegeartikel, Schuhe und mehr Schwarz40-Taschen-Türorganizer aus reißfestem Vliesstoff für Kosmetik, Medikamente, Kleidung, Pflegeartikel, Schuhe und Stiefel. Maschinenwaschbar, für mehrere Räume geeignet und platzsparend hinter Türen. Fester Vliesstoff: Der Türorganizer aus festem Vliesstoff bietet eine zuverlässige Aufbewahrungslösung für den täglichen Gebrauch und ist auf eine gute Reißfestigkeit ausgelegt. Das pflegeleichte, maschinenwaschbare Material eignet sich für Schlafzimmer, Badezimmer, Kinderzimmer und Küchen, in denen häufig verwendete Gegenstände ordentlich und griffbereit aufbewahrt werden sollen. 40 separate Taschen: Mit 40 unabhängigen Taschen schafft der hängende Türorganizer übersichtlichen Stauraum für Kosmetik, Medikamente, Kleidung, Toilettenartikel, Schuhe, Stiefel und verschiedene Kleinteile. Die getrennte Aufteilung erleichtert das Sortieren und sorgt dafür, dass persönliche Gegenstände und Haushaltsartikel schneller gefunden und entnommen werden können. Platzsparende Türmontage: Die hängende Aufbewahrungstasche wird hinter Türen angebracht und nutzt vorhandenen vertikalen Raum, ohne zusätzliche Bodenfläche zu beanspruchen. Dadurch eignet sie sich für mehrere Wohnbereiche und hilft, persönliche Dinge, Zubehör und Haushaltsbedarf übersichtlich zu ordnen, auch wenn nur wenig Platz zur Verfügung steht. Spezifikationen: Farbe: Mehrere Farboptionen Größe: Länge 194cm, Breite 67cm, Höhe 5cm Material: Vliesstoff Stauraum: 40 unabhängige Aufbewahrungstaschen Geeignet für: Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel, Schuhe und Stiefel Montage: Wird hinter Türen aufgehängt Das Paket beinhaltet: Türorganizer zum Aufhängen x122,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.